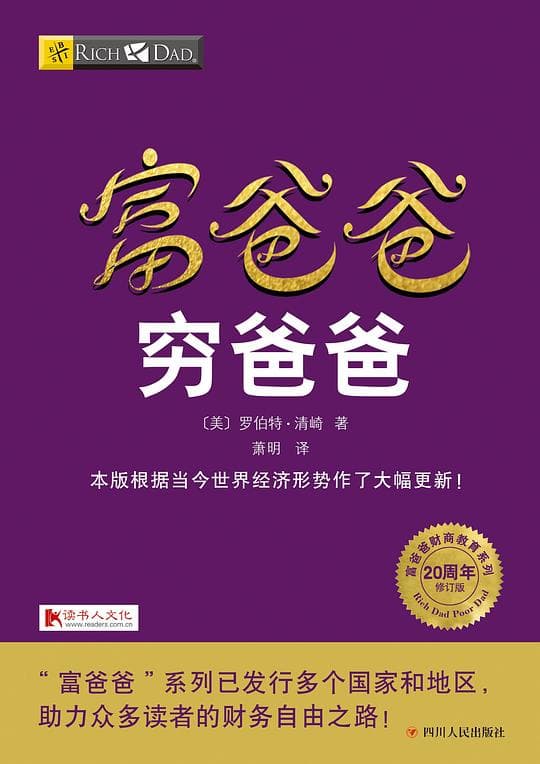
《穷爸爸富爸爸》纠正的不是理财技巧,而是你对"资产"两个字的默认理解
内容简介
这本书用两位"爸爸"的观念对照,讨论收入、负债与资产的区别,以及为什么高收入不等于财务宽松。适合刚开始接触个人理财、想建立基本判断框架的读者,也适合给孩子做金钱话题的入门讨论。读它能拿到一套区分资产与负债的思考方式,但不提供具体投资操作。
详情信息
配套资料
获取方式(任选一种)
- ①复制链接 → 浏览器打开
- ②点击「直接保存」
📢 每台设备可免费下载 3 次,微信登录后不限次数;所有资料仅限个人学习使用
推荐理由
把"多挣钱"等同于"变富",是这本书要拆的第一个默认设置
不少人挑理财书时,最先想找的是"买什么"。书名里的"穷爸爸"和"富爸爸"容易被读成两种收入水平的对比,于是预期变成:看完就知道怎么挣得更多。《穷爸爸富爸爸》处理的其实不是这个层面的事。它把两位长辈的观念并排放,让读者看到同一个问题在两套思路下会得出不同答案,而分歧的起点往往在于怎么定义"资产"和"负债"。如果你要的是具体标的和操作步骤,这本书给不了;如果你愿意先改一改自己判断收支的默认框架,它值得放进待读清单。
两位"爸爸"的对照,是结构而不是故事
全书的基本讲法是观念对照,不是叙事小说,也不是数据论证型作品。作者用两位长辈在金钱问题上的不同态度组织章节,让读者不断在两种回答之间做比较。这种写法的好处是门槛低,不需要财务或会计背景就能跟上;代价是论证依赖观念的呈现,而非统计或案例数据的支撑。和常见的个人理财指南相比,它更接近一本观念读物:同类书往往从预算表、记账法、产品选择入手,这本书从"你怎么理解钱"入手,先动的是判断标准,再谈行动。
需要清楚的是,两位"爸爸"是书中的对照设置,读者不必把它当传记来读。把它当成一组思想实验,阅读效率会更高。
它真正在讲的是收入流向哪里
书里最常被引用的是资产与负债的区分,以及"让钱为你工作"这类提法。这些说法的价值不在于新鲜,而在于它逼读者回答一个具体问题:每个月剩下的钱去了哪里,是留下能继续产生收入的东西,还是留下要持续掏钱的东西。很多人的困惑不是挣得少,而是挣得多了之后支出同步上涨,账面收入提高,可支配空间没有变宽。
这本书对这类困惑的回应是换一套分类方式,而不是给一份清单。它不承诺哪类资产一定赚钱,也不评估风险,只反复把注意力拉回到"这一笔钱最终留下的是什么"。这一点对刚开始整理个人财务的人是有效的起点,但要把观念变成结果,还得回到具体的收支测算和风险判断,那部分需要别的书或专业人士。
值得读的地方在框架,不在结论
判断这本书值不值,取决于你要的是框架还是方案。它值得读的地方有三处。第一,结构清楚,两位长辈的对照贯穿全书,读者容易记住分歧点在哪。第二,它把"资产"这个概念从会计术语拉回到日常决策里,让人重新审视自己的支出和持有物。第三,语言直白,读起来不费劲,适合作为理财阅读的第一本或给孩子做金钱话题讨论的引子。
它的不足同样明显。论证以观念陈述为主,缺少可核验的数据和推演,读者如果习惯看有来源的论证,会觉得说服力不够。书里反复强调的几个提法在不同章节里重复出现,读到后半程容易产生"前面说过了"的感觉。另外,它讨论的是原则层面的方向,对风险、税务、流动性这些具体问题着墨很少,读者不能把书里的判断直接当成操作依据。
先读对照部分,其余可以快翻
阅读顺序上,可以先看两位"爸爸"在金钱问题上分歧最集中的几个章节,把资产与负债的区分弄清楚,再回头看其他部分。全书篇幅不长,集中阅读几个小时可以完成;如果只是建立概念,翻阅加做笔记即可,不必逐字精读。
适合读它的人包括:刚开始接触个人理财、想先理清概念的读者;给孩子解释"为什么收入高不等于有余钱"的家长;带读书会、想找一个容易引发讨论的入门文本的领读者。前置知识几乎不需要,只要愿意算一算自己每月的收支。
不适合的人也要说清楚。想要具体投资方法、产品比较、风险测算的读者,读完会觉得空;已经建立起收支分析框架、习惯看数据论证的读者,会觉得内容偏浅、重复偏多;希望得到可执行方案的人,这本书只能给方向,给不了步骤。带孩子读的家长要注意,书里的观念需要配合现实中的收支讨论,否则容易停在口号层面。
把它当起点,而不是答案
这本书的适用边界很清楚:它适合在你还不知道自己该问什么问题的时候读,帮你把"钱去哪了"这个问题问对;一旦你开始需要具体的数字、风险和工具,就该换别的书。如果只是想找一本读完就能照做的理财手册,这本可以直接跳过。
相关推荐
关注我们
扫码关注公众号
获取最新作品推荐
扫码加入微信群
与同好交流分享
扫码关注抖音
观看精彩短视频
扫码关注视频号
发现更多视频内容
扫码关注小红书
获取灵感笔记